Domain gruppierung.de kaufen?
Wir ziehen mit dem Projekt
gruppierung.de um.
Sind Sie am Kauf der Domain
gruppierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gruppierung.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Anthroposophie - Eine Zusammenfassung nach einundzwanzig Jahren, Sachbücher von Rudolf Steiner"Anthroposophie - Eine Zusammenfassung nach einundzwanzig Jahren" von Rudolf Steiner bietet eine tiefgehende Erkundung der Anthroposophie, die als Antwort auf die Menschensehnsucht der Gegenwart dient. In diesem Werk werden zentrale Themen wie das meditative Bewusstsein, der Übergang vom gewöhnlichen Wissen zur Initiationserkenntnis und die Ich-Organisation des Menschen behandelt. Steiner beleuchtet die Beziehungen zwischen Traumleben und imaginativer Erkenntnis sowie die Grundlagen des Karma und die Erinnerungsfähigkeit des Menschen. Mit einem festen Einband und 174 Seiten bietet dieses Buch eine fundierte Einführung in die Philosophie und Religion der Anthroposophie und ist sowohl für Interessierte als auch für Studierende geeignet.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **


Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
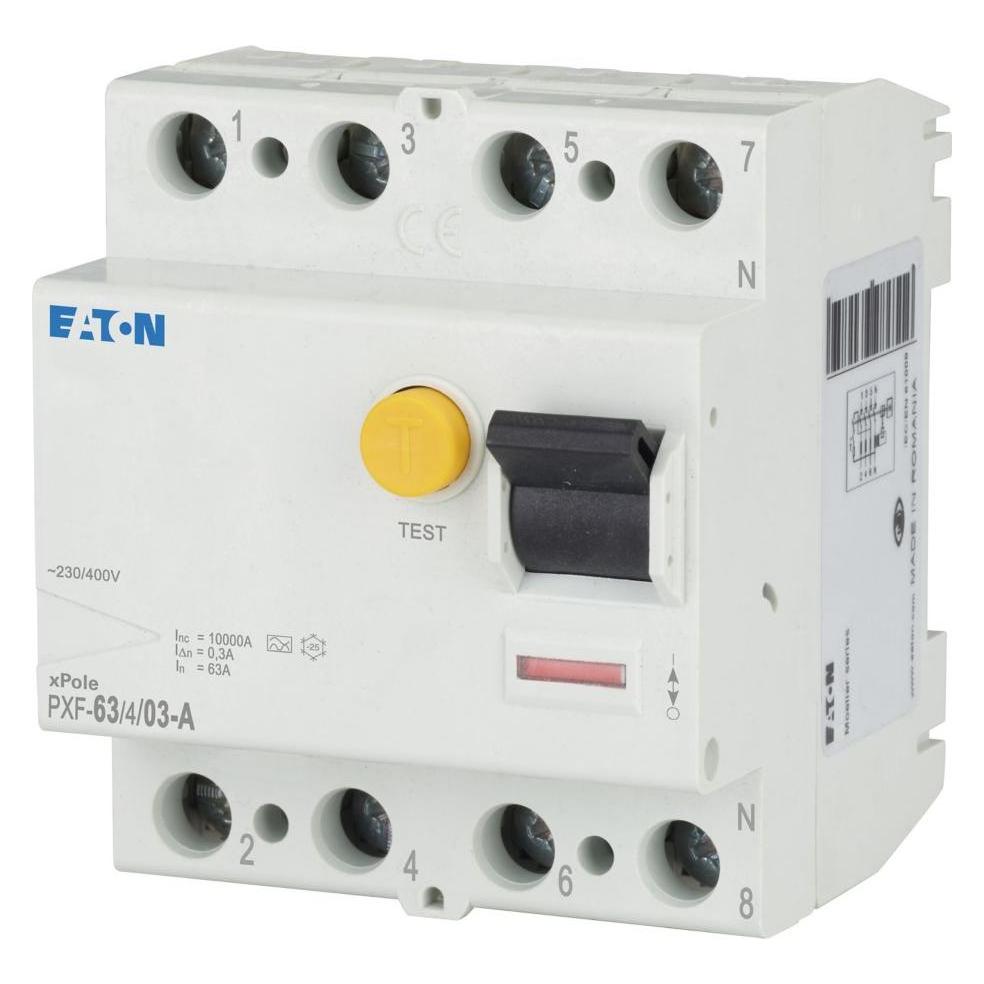
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-40/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für eine Vielzahl von Anwendungen geeignet ist. Mit einer Nennstromstärke von 40 A und einer Nennspannung von 400 V bietet dieser 4-polige Schutzschalter eine zuverlässige Lösung zum Schutz von elektrischen Anlagen vor Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit, während die Schutzart IP20 den Einsatz in weniger anspruchsvollen Umgebungen ermöglicht. Der Schalter ist für den Einsatz auf Hutschienen konzipiert und kann in verschiedenen Installationen verwendet werden. Die Betriebsbedingungen sind für Temperaturen zwischen -25 °C und 60 °C ausgelegt, was eine flexible Nutzung in unterschiedlichen Umgebungen ermöglicht. Der Eaton PXF-40/4/03-A ist somit eine robuste und vielseitige Wahl für den Schutz elektrischer Systeme. - Fehlerstromschutzschalter mit einer Nennstromstärke von 40 A - Schaltleistung von 10 kA für hohe Sicherheit - Geeignet für Temperaturen von -25 °C bis 60 °C - Montage auf Hutschiene für einfache Installation - Schutzart IP20 für den Einsatz in weniger anspruchsvollen Umgebungen.52,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Anthroposophie - Eine Zusammenfassung nach einundzwanzig Jahren, Sachbücher von Rudolf Steiner"Anthroposophie - Eine Zusammenfassung nach einundzwanzig Jahren" von Rudolf Steiner bietet eine tiefgehende Erkundung der Anthroposophie, die als Antwort auf die Menschensehnsucht der Gegenwart dient. In diesem Werk werden zentrale Themen wie das meditative Bewusstsein, der Übergang vom gewöhnlichen Wissen zur Initiationserkenntnis und die Ich-Organisation des Menschen behandelt. Steiner beleuchtet die Beziehungen zwischen Traumleben und imaginativer Erkenntnis sowie die Grundlagen des Karma und die Erinnerungsfähigkeit des Menschen. Mit einem festen Einband und 174 Seiten bietet dieses Buch eine fundierte Einführung in die Philosophie und Religion der Anthroposophie und ist sowohl für Interessierte als auch für Studierende geeignet.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hollmann:Vorschlag zu einer Abgrenzung, Fachbücher von Christoph Walter HollmannDas Fachbuch "Vorschlag zu einer Abgrenzung von Tatbestands- und Verbotsirrtum auf Basis des Demokratieprinzips" von Christoph Walter Hollmann bietet eine tiefgehende Analyse der unterschiedlichen Behandlung von Irrtümern im deutschen Strafrecht. Es wird untersucht, warum diese Differenzierung zwischen tatsächlichen und rechtlichen Irrtümern seit jeher besteht und welche theoretischen Grundlagen dem zugrunde liegen. Die Arbeit beleuchtet die straf- und demokratietheoretischen Aspekte und entwickelt einen Vorschlag zur Interpretation des Vorsatzbegriffs sowie der relevanten Irrtumsvorschriften in den §§ 16 und 17 StGB sowie § 11 OWiG. Hollmann plädiert für eine Neuausrichtung der Irrtumseinordnung, insbesondere bei normativen Tatbestandsmerkmalen, um eine gerechtere Handhabung der entsprechenden Vorschriften zu ermöglichen. Ziel ist es, schuldunangemessene Strafen zu vermeiden und eine täterfreundlichere Anwendung des Rechts zu fördern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Knorr Prandell, Modelliermasse, Sortierung FrühlingDrücken Sie leicht auf Kerzen, Glas, Porzellan und andere Gegenstände in der Tasche mit einem Euroloch. Schneiden Sie die Platte mit einem Bastelmesser aus oder verwenden Sie einen Stanzautomaten, um sie auszuschneiden.42,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henry, Fischer: mindmemo Vokabel Sticker - Grundwortschatz Spanisch / Deutsch - 280 Vokabel Aufkleber - Zusammenfassungmindmemo Vokabel Sticker - Grundwortschatz Spanisch / Deutsch - 280 Vokabel Aufkleber - Zusammenfassung , Genial einfach: Vokabel Sticker - Grundwortschatz Spanisch / Deutsch - 280 Vokabel Aufkleber Die Wohnung als spannende Vokabel Schatzsuche: Spielend einfach Spanisch lernen ganz unterbewusst ein jeden Tag! Durch regelmäßige Impressionen im Vorbeigehen... Beklebe einfach deine Alltagsgegenstände in der Wohnung mit den cleveren mindmemo-Vokabel-Stickern und lerne die Vokabeln im Vorbeigehen und im täglichen Gebrauch. Themengebiete: Gebäude, Wohnzimmer, Küche, Gemüse, Obst, Lebensmittel, Badezimmer, Büro, Schlafzimmer, Keller Auf jedem Sticker ist eine Vokabel abgedruckt - ideal zum Bekleben des jeweiligen Gegenstands und leicht wieder ablösbar. Alle Sticker sind 2-sprachig zur einfacheren Zuordnung und Vergewisserung. Die zu lernende Sprache ist deutlich größer geschrieben. Ideale Ergänzung zur aktuellen Literatur Es handelt sich um eine Loseblatt-Sammlung in einer Mappe mit insgesamt 280 bedruckten Vokabelstickern in der jeweiligen Größe 64 x 17 mm. Hergestellt in Deutschland. Der Kleber (vgl Haftnotizen) ist von einem deutschen Markenhersteller - gute Haftung und leicht wieder ablösbar. Sprachen lernen - so einfach wie noch nie! , Kupplungsteile & -sätze > Getriebe & Antriebstechnik , Erscheinungsjahr: 20140529, Produktform: Mappe, Autoren: Henry, Fischer~Philipp, Hunstein, Seitenzahl/Blattzahl: 6, Abbildungen: wird auf Gegenstände geklebt, Fachschema: Spanisch / Grundwissen, Vokabeltrainer, Wortschatz, Bildungsmedien Fächer: Spanisch, Fachkategorie: Spracherwerb~Zweisprachigkeit und Mehrsprachigkeit~Lexikographie~Fremdsprachenerwerb: Grammatik, Wortschatz, Aussprache~Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder~Frühe Kindheit / Frühkindliche Bildung, Sprache: Spanisch, Interesse Alter: geeignet für leseschwache Kinder, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen: Fremdsprachenerwerb, Thema: Verstehen, Text Sprache: ger spa, UNSPSC: 48119000, Warenverzeichnis für die Außenhandelsstatistik: 48119000, Verlag: phiep Verlag, Verlag: phiep Verlag, Verlag: phiep Verlag GmbH & Co. KG, Länge: 307, Breite: 222, Höhe: 7, Gewicht: 123, Produktform: Mappe, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.